
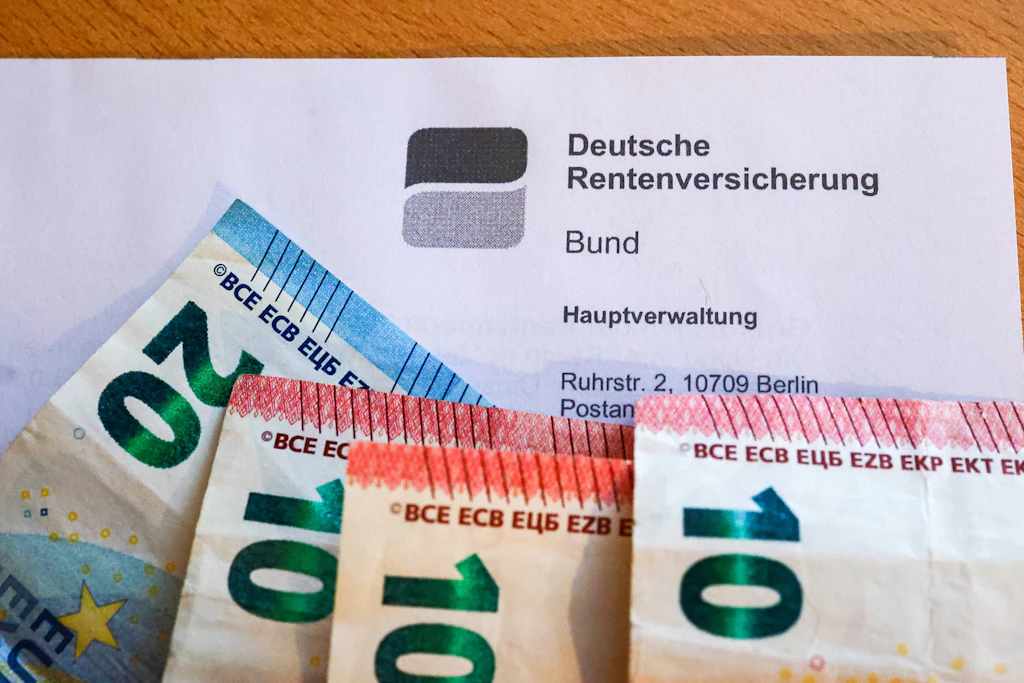
Wer 1500 Euro Rente bezieht, bekam im Juli 63,60 Euro mehr. Nach österreichischer Formel wären es 40,50 Euro gewesen.
Diese 23,10 Euro Unterschied sind der Kern einer Debatte, die unter einem irreführenden Schlagwort läuft. „Rente wie in Österreich“ klingt nach dem Nachbarland mit den 14 Pensionen im Jahr. Gemeint ist bei den Wirtschaftsweisen etwas anderes: die Formel, nach der laufende Renten jedes Jahr wachsen. Und die würde den Zuwachs kleiner machen.
Die wichtigste Nachricht dazu ist bisher kaum beachtet worden. Die Rentenkommission der Bundesregierung hat den Vorschlag im Juni abgeräumt.
Rentenerhöhung 2026: 4,24 Prozent, gekoppelt an die Löhne
Zum 1. Juli sind die Renten um 4,24 Prozent gestiegen. Der aktuelle Rentenwert kletterte laut Deutscher Rentenversicherung von 40,79 auf 42,52 Euro je Entgeltpunkt. Eine Standardrente wuchs um 77,85 Euro im Monat, rund 21 Millionen Menschen bekamen mehr.
Grund war die Lohnentwicklung des Vorjahres. Genau diese Kopplung wollen die Wirtschaftsweisen lösen. Sie schlagen vor, Bestandsrenten künftig an den Verbraucherpreisen auszurichten. Der Vorschlag steht seit Ende 2023 im Rentenkapitel des Jahresgutachtens.
Schub bekam er durch das Frühjahrsgutachten 2026. Darin warnt der Rat, der Gesamtsozialversicherungsbeitragssatz könne bei unverändertem Recht von 42,3 Prozent in diesem Jahr auf 45,4 Prozent 2030 und bis 2040 auf knapp 50 Prozent steigen.
Über zehn Jahre wird aus dem Formelwechsel eine andere Rente. Bei vier Prozent Lohnwachstum und zwei Prozent Inflation wächst eine lohngekoppelte Rente auf das 1,48-Fache, eine inflationsgekoppelte auf das 1,22-Fache. Der Sachverständigenrat benennt die Folge selbst: Die Kaufkraft bliebe gesichert, das Armutsrisiko im Alter stiege.
Rentenkommission lehnt die Inflationskopplung ab
Die Alterssicherungskommission unter Vorsitz von Frank-Jürgen Weise hat ihre 33 Empfehlungen am 23. Juni an Kanzler Friedrich Merz und Arbeitsministerin Bärbel Bas übergeben. Die Inflationsindexierung der Bestandsrenten steht nicht darin.
Beide sicherten bei der Übergabe zu, das Paket nicht auseinanderzunehmen. Merz sprach von einem Gesamtkonzept, das nur als solches funktioniere. Die Empfehlungen sollen bis Ende 2026 durch den Bundestag, in Kraft treten könnte die Reform Anfang 2027.
Die Konfliktlinie verläuft damit anders, als das Schlagwort vermuten lässt. Wirtschaftsnahe Ökonomen halten die Inflationskopplung für das wirksamste Instrument gegen steigende Beiträge. Sozialverbände und Gewerkschaften sehen darin eine schleichende Abkopplung der Rentner vom Wohlstand. Entschieden hat vorerst eine Kommission, die weder dem einen noch dem anderen Lager folgt.
Nachhaltigkeitsfaktor ab 2032: die leisere Bremse
Gespart werden soll trotzdem. Der Nachhaltigkeitsfaktor in der Rentenformel ist derzeit durch die 48-Prozent-Haltelinie ausgesetzt. Ab der Anpassung zum 1. Juli 2032 soll er wieder greifen, leicht verstärkt.
Er dämpft die Erhöhung, wenn die Zahl der Rentner schneller wächst als die der Beitragszahler. Die Renten blieben an die Löhne gekoppelt, würden aber langsamer folgen. Für Bestandsrentner ist das eine abgeschwächte Version dessen, was die Wirtschaftsweisen wollten, nur mit einem unauffälligeren Namen.
Ostrenten: 89 Prozent Plus seit dem Jahr 2000
Wie viel die Lohnkopplung wert war, zeigt der Osten. Der aktuelle Rentenwert stieg dort zwischen 2000 und 2025 um 89 Prozent, im Westen um 64 Prozent. Die kumulierte Inflation lag im selben Zeitraum bei 61 Prozent, die Lohnentwicklung bei 75 Prozent.
Unter einer reinen Inflationsanpassung wäre dieser Aufholprozess so nicht gelaufen. Inzwischen liegt die durchschnittliche Altersrente im Osten über der westdeutschen: 1525 gegenüber 1451 Euro brutto nach der Juli-Erhöhung.
Betriebsrenten und private Vorsorge federn im Osten weniger ab. Die gesetzliche Rente trägt dort fast allein, jede Formeländerung schlägt entsprechend härter durch.
Österreich: höhere Beiträge, breitere Basis
Der Beitragssatz zur österreichischen Pensionsversicherung liegt seit 1988 bei 22,8 Prozent, in Deutschland sind es 18,6 Prozent. Nach Berechnungen der Rentenversicherung erklärt allein dieser Unterschied rund ein Drittel des Abstands, etwa 156 Euro. Weitere rund 100 Euro kommen aus höheren Bundesmitteln.
Dazu kommen 14 Auszahlungen im Jahr und eine Pflichtversicherung, die Selbstständige einschließt. Ein verbreiteter Irrtum hält sich trotzdem: Beamte zahlen auch in Österreich nicht in die allgemeine Pensionsversicherung ein, für sie gilt eigenes Recht.
Und Wien spart selbst. Für 2026 wurde die Anpassung sozial gestaffelt: Gesamtpensionseinkommen bis 2500 Euro steigen um 2,7 Prozent, darüber gibt es pauschal 67,50 Euro. Neue Pensionen bekommen bei der ersten Anpassung nur den halben Faktor. Entlastung fürs Budget: rund 350 Millionen Euro.
Was für Rentner jetzt gilt
Bis 2031 steht die Haltelinie von 48 Prozent. Der Beitragssatz steigt nach Modellrechnungen der Rentenversicherung von heute 18,6 auf 20,2 Prozent im Jahr 2031 und auf 21,1 Prozent bis 2040.
Für Bestandsrentner ändert sich damit vorerst nichts, auch der Gesetzentwurf liegt noch nicht vor. Wer heute 1500 Euro bekommt, sollte sich trotzdem den Juli 2032 notieren. Ab dann entscheidet ein Faktor über die jährliche Erhöhung, den kaum jemand auf dem Rentenbescheid findet.
85 km/h und Hagel: Heute 35 Liter Regen – der Donnerstag wird der härteste Tag der Woche
Frist endet am 31. August: 2,3 Millionen Kassenpatienten sollten jetzt ihre Abrechnung prüfen

Ihre Meinung ist uns wichtig. Senden Sie uns Ihr Feedback zu diesem Artikel an: briefe@berliner-zeitung.de