
Die große Finanzkrise von 2008 hatte ihren Ursprung in geplatzten Kreditpaketen auf dem amerikanischen Immobilienmarkt. Hypothekenkredite wurden in Massen an Häuslebauer ausgereicht, die bei weitem nicht über das nötige Kleingeld verfügten. Damit der Bluff nicht sofort aufflog, kamen die Banken auf die Idee, zahlreiche Ramschkredite zu verbriefen und mit einer guten Bonität zu versehen.
Kreditverbriefungen erleben gerade ein Comeback. Und das, obwohl durch die steigenden Zinsen immer mehr Kreditnehmer auf dem Immobilienmarkt zahlungsunfähig werden. Ist das die richtige Zeit, um verstärkt auf Risiko zu setzen?
Immobilienkrise spitzt sich zu: Gefährliches Vorgehen von Deutschlands größtem Finanzierer
Immobilienkrise in Deutschland: „Schier unendliche Wachstumsparty ist vorbei“
Bankenchefs rühren kräftig die Werbetrommel: Manfred Knof, Vorstandsvorsitzender der Commerzbank, ist der Meinung, Verbriefungen seien „zu unrecht verpönt“, vielmehr sei der Verbriefungsmarkt ein Schlüssel für die grüne Transformation Europas. Andreas Dartsch, Vorstandsmitglied der Sparkasse Köln Bonn erklärt, „die Verbriefung muss raus aus der Schmuddelkiste“, und Lutz Diederich, der Verantwortliche für das Deutschland-Geschäft der größten Bank in der EU, der französischen BNP Paribas, warnt, Europas Bankenmarkt habe im Wettbewerb mit den USA das Nachsehen, wenn der Verbriefungsmarkt auf dem alten Kontinent nicht kräftig ausgebaut werde.
Finanzexpertin warnt vor intransparenten Kreditgeschäften
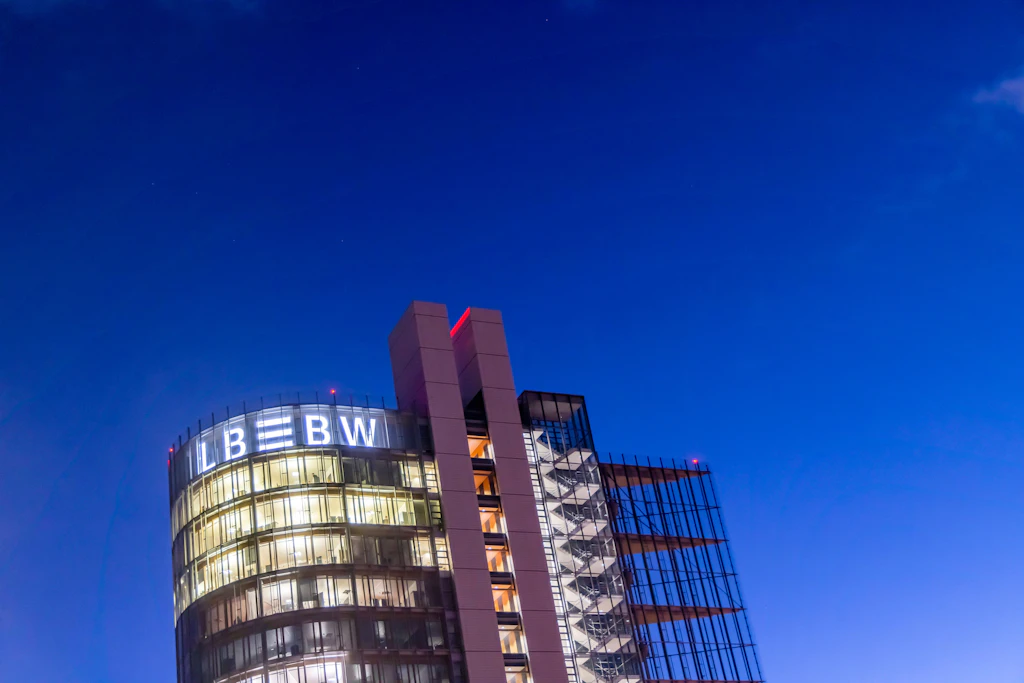
Wie die Berliner Zeitung berichtete, ist in Deutschland der größte Immobilienfinanzierer, die Landesbank Baden-Württemberg (LBBW), im Begriff, eine Verbriefung mit Immobilienkrediten im Wert von fünf Milliarden Euro aufzusetzen. Sie bedient sich hierfür einer synthetischen Verbriefung, wodurch riskante Teile der Bilanz zerlegt und in tranchierter Form über eine Garantie auf Dritte übertragen werden. Im Unterschied zur klassischen „True sale“-Verbriefung bleiben bei diesem Konstrukt die Aktiva auf der Bilanz der Bank.
Gegen den Vorwurf, sich riskanter Spekulationsinstrumente zu bedienen, wehrt sich die Bank: „Nach den Erfahrungen der Finanzmarktkrise 2008 wurde die Regulierung der Verbriefungsmärkte vollständig überarbeitet“, teilte die LBBW der Berliner Zeitung mit. Durch regulatorische Anpassungen werde der Schutz von Investoren vor versteckten Risiken sichergestellt. Dadurch würde vermieden, dass Verbriefungen ein systemisches Risiko für die Finanzmärkte darstellen. „Die heutige Regulierung stellt sicher, dass Verbriefungstransaktionen einfach, transparent und standardisiert sind“, erklärt die LBBW.
Finanzmarktexperten sehen das anders. „Der Verbriefungsmarkt ist sehr intransparent“, sagt Julia Symon von der Organisation Finance Watch in Brüssel, im Gespräch mit der Berliner Zeitung. Die Aufsichtsbehörden wüssten nicht genau, wie viele Verbriefungen ausstehend sind. Das habe die EU-Kommission in einem Bericht Ende 2022 selbst festgestellt. Zwar müssten einige Verbriefungen an die Europäische Marktaufsichtsbehörde (ESMA) gemeldet werden. „Es gibt aber auch noch einen sogenannten privaten Markt, auf dem Verbriefungen gehandelt werden, die nicht unter die Kategorie Standard-Transparenz fallen“. Und dieser Markt sei schwer einzuschätzen.

„Jetzt ist die Party zu Ende“: Was steckt hinter den Razzien bei der Adler Group?

„Geschäftsmodelle schon vor Corona nicht nachhaltig“: Warum so viele Unternehmen insolvent gehen
„Was uns Sorgen macht, ist, dass der Markt hochkonzentriert ist“, sagt die Finance-Watch-Expertin. „Die Verbriefungen werden von einer Handvoll Banken und von Investmentfonds gehandelt. Das heißt, es steigen die gegenseitigen Abhängigkeiten.“ Das Volumen von Verbriefungen in der EU ist zwar nicht besonders hoch – europaweit werden etwa 900 Milliarden Euro gehandelt. Es ist kein Vergleich zu den USA, besonders vor der großen Finanzkrise 2008 war dort das Volumen deutlich höher. Doch mehr als 60 Prozent der Verbriefungen in der EU entstammen dem Immobilienmarkt. „Ein Sektor, der gerade höchst anfällig ist“, sagt Symon. „Wegen der sinkenden Preise und der steigenden Zinsen ist es durchaus möglich, dass vermehrt Verluste auftreten.“
Wohnungskauf: Die Tilgungsraten könnten in zwei Jahren um 33 Prozent steigen
Die Lage auf dem Immobilienmarkt hat sich drastisch verschärft. Der Internationale Währungsfonds (IWF) warnte bereits im März in einem Papier, dass Immobilien in ganz Europa um bis zu 20 Prozent überbewertet seien, gleichzeitig aber durch die steigenden Zinsen die Kaufkraft potenzieller Hausbesitzer um etwa 40 Prozent abgenommen habe. Anhand der durchschnittlichen Zahlen für den Kauf einer 100 Quadratmeter großen Wohnung schätzen die Ökonomen des IWF, dass angehende Käufer im Vergleich zu 2021 mit einem Anstieg der Tilgungsraten um 33 Prozent rechnen müssen.
Immobilienfinanzierer müssen bereits große Teile ihres Geschäfts abstoßen, weil die Verluste zu groß geworden sind. So geschehen bei der großen amerikanischen Investmentgesellschaft Blackstone. Als Ende letzten Jahres Anleger 70 Milliarden US-Dollar aus dem Blackstone-Immobilienfonds Breit abzogen, musste der Konzern die Reißleine ziehen und ein Verkaufsverbot verhängen. In Europa ist der schwedische Immobilienfinanzierer SBB tief in die roten Zahlen gerutscht, in Großbritannien warnen Experten vor einer „tickenden Zeitbombe“ für Eigenheimbesitzer, da die Zinslast ihre Zahlungsfähigkeit zu übersteigen droht, und auch in Deutschland ist das Neugeschäft mit Immobilienkrediten so stark eingebrochen wie nie zuvor.
US-Ökonom Michael Hudson über Bankenkrise: Es wird schlimmer als 2008
Zinswende: Zentralbanken nehmen Kollateralschaden in Kauf
Doch statt zu mehr Transparenz auf dem Kreditmarkt überzugehen, geht es bei der Besicherung von Wertpapieren immer noch zu wie in einem Süßigkeitenladen. Ob Mortgage Backed Securities (MBS), Collateralized Debt Obligations (CDO) oder der gute alte Pfandbrief: Die Fantasie von Bankern kennt bei der Konstruktion von Verbriefungen keine Grenzen.
Wenn eine Bank eine Verbriefung ausgibt, packt sie diese Kredite in eine Zweckgesellschaft. De facto wird die Zweckgesellschaft zum Besitzer des Kredits. Und die Zweckgesellschaft gibt das Geld dafür zurück an die Bank, sodass die Mittel aus der Bankbilanz frei werden. Klingt nach einem einfachen Geschäft.
Julia Symon von Finance-Watch warnt jedoch: „Die Risiken verschwinden nicht. Sie sind nur anders gestreut.“ Denn wenn die verbrieften Kredite nicht genügend Qualität besitzen, können sie nicht zurückgezahlt werden. „Das heißt, die Investoren müssen die Verluste tragen. Und diese Verluste verschwinden nicht einfach so, sie verbleiben in der Wirtschaft“, sagt sie. „Wir sprechen uns auch deshalb gegen eine Erleichterung der regulatorischen Anforderungen für Verbriefungen aus, weil die Banken unterschiedliche Kredite verbriefen. So werden zum Beispiel notleidende Kredite – Non-Performing Loans, NPL – oder sogenannte Leveraged Loans von hochverschuldeten Unternehmen gehandelt“, erklärt die Finance-Watch-Expertin. Geht der Trend also doch wieder zum hochriskanten Zockergeschäft von vor 2008?
Haben Sie Feedback? Schreiben Sie uns! briefe@berliner-zeitung.de

Ihre Meinung ist uns wichtig. Senden Sie uns Ihr Feedback zu diesem Artikel an: briefe@berliner-zeitung.de